Por Jhosep Vidalon · Última actualización: 06 de octubre de 2026
¿Cómo una simple factura termina convertida en un balance general? La respuesta está en los asientos contables. Son el primer paso de toda la contabilidad: si se hacen bien, los estados financieros son confiables; si se hacen mal, los errores se arrastran hasta los impuestos y las decisiones del negocio.
En esta guía verás qué es un asiento contable, cómo se arma, qué tipos existen y cómo se registra una compra, una venta, una devolución y una cobranza con números en soles.
¿Qué es un asiento contable?
Un asiento contable es el registro de una operación económica de la empresa en el libro diario. Se expresa con cargos (debe) y abonos (haber) en las cuentas afectadas, y siempre debe cumplirse una regla: el total del debe es igual al total del haber.
Esa regla viene de la partida doble, el método que sostiene la contabilidad moderna. Fue descrito en un texto impreso por Luca Pacioli en su obra Summa de arithmetica, geometria, proportioni et proportionalita (1494), aunque los comerciantes italianos ya lo practicaban antes.
Partes de un asiento contable
Un asiento completo suele incluir:
- Número correlativo y fecha de la operación.
- Cuentas afectadas, con su código (en Perú, según el Plan Contable General Empresarial, PCGE).
- Importes en el debe y en el haber.
- Glosa: una explicación breve de qué ocurrió.
- Documento de sustento: factura, boleta, contrato, voucher bancario, nota de crédito, etc.
Una buena glosa y un buen sustento son lo que permite a otra persona entender y comprobar el registro meses después.
La regla del debe y el haber en un minuto
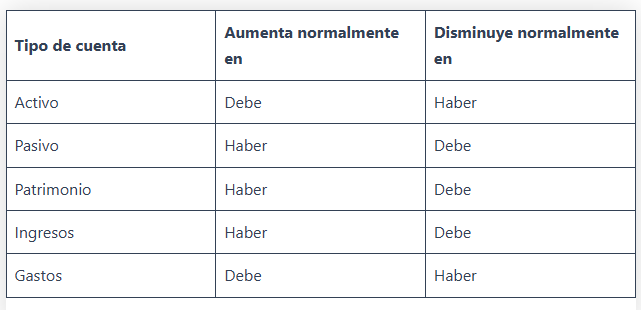
Todo parte de la ecuación contable: activo = pasivo + patrimonio. Cada asiento mantiene esa igualdad.
Tipos de asientos contables
- De apertura: inician el ejercicio con los saldos del año anterior.
- De operaciones corrientes: registran las transacciones diarias (compras, ventas, pagos, cobros).
- De ajuste: reconocen hechos que no vienen de un documento directo, como depreciaciones, provisiones o gastos devengados.
- De reclasificación y regularización: corrigen la imputación o presentación de saldos.
- De cierre: cierran las cuentas de resultados al terminar el ejercicio.
Por su forma, también pueden ser simples (dos cuentas) o compuestos (más de dos).
¿Dónde se registran los asientos?
Los asientos se anotan en el libro diario y luego se trasladan al libro mayor, donde se ve el movimiento de cada cuenta. De ahí sale el balance de comprobación y, finalmente, los estados financieros. En Perú, la forma y el plazo de llevar los libros y registros dependen del régimen y de las obligaciones de cada contribuyente ante SUNAT, así que conviene verificar tu caso en la normativa vigente.
Cómo hacer un asiento contable paso a paso
- Reúne el documento fuente (factura, contrato, voucher).
- Identifica qué ocurrió: ¿se compró, se vendió, se pagó, se cobró?
- Elige las cuentas afectadas en tu plan contable.
- Decide qué va al debe y qué al haber con la regla de la tabla anterior.
- Verifica que debe y haber sumen lo mismo y escribe una glosa clara.
Ejemplo práctico: compra, venta, devolución y cobranza
Caso ficticio: Comercial Andina S.A.C. es una empresa que compra y vende mercadería. Usamos soles, IGV de 18 % (tasa vigente al momento de escribir; verifícala si lo aplicas) e inventario permanente. Los códigos siguen el PCGE; confírmalos con la versión vigente.
1. Compra al crédito
Se compra mercadería por S/ 10,000 más IGV de S/ 1,800 (total S/ 11,800).
| Cuenta | Debe | Haber |
|---|---|---|
| 60 Compras – Mercaderías | 10,000 | |
| 4011 IGV (crédito fiscal) | 1,800 | |
| 421 Facturas por pagar | 11,800 |
Luego se lleva la compra al inventario:
| Cuenta | Debe | Haber |
|---|---|---|
| 20 Mercaderías | 10,000 | |
| 61 Variación de existencias | 10,000 |
2. Venta al crédito
Se vende mercadería que costó S/ 6,000, por S/ 9,000 más IGV de S/ 1,620 (total S/ 10,620).
| Cuenta | Debe | Haber |
|---|---|---|
| 121 Facturas por cobrar | 10,620 | |
| 4011 IGV (débito fiscal) | 1,620 | |
| 701 Ventas – Mercaderías | 9,000 |
Y se reconoce el costo de lo vendido:
| Cuenta | Debe | Haber |
|---|---|---|
| 69 Costo de ventas | 6,000 | |
| 20 Mercaderías | 6,000 |
3. Devolución con nota de crédito
El cliente devuelve mercadería por S/ 1,000 más IGV de S/ 180 (total S/ 1,180), con costo de S/ 600.
| Cuenta | Debe | Haber |
|---|---|---|
| 709 Devoluciones sobre ventas | 1,000 | |
| 4011 IGV | 180 | |
| 121 Facturas por cobrar | 1,180 |
| Cuenta | Debe | Haber |
|---|---|---|
| 20 Mercaderías | 600 | |
| 69 Costo de ventas | 600 |
4. Cobranza
El cliente paga el saldo de S/ 9,440 (10,620 menos 1,180) por depósito en cuenta corriente.
| Cuenta | Debe | Haber |
|---|---|---|
| 104 Cuentas corrientes | 9,440 | |
| 121 Facturas por cobrar | 9,440 |
¿Qué resultado dejan estos asientos?
Antes de otros gastos e impuesto a la renta:
- Ventas netas: 9,000 − 1,000 = S/ 8,000
- Costo de ventas: 6,000 − 600 = S/ 5,400
- Utilidad bruta: S/ 2,600
- Existencias: 10,000 − 6,000 + 600 = S/ 4,600
- IGV: crédito de 1,800 frente a un débito neto de 1,440, con saldo a favor de S/ 360
Comprobación: activos (9,440 + 4,600 + 360 = 14,400) = pasivos (11,800) + resultado (2,600).
Fíjate en algo importante: cada venta necesita dos asientos, el de la venta y el del costo. Si olvidas el segundo, el balance igual cuadra, pero la utilidad y el inventario quedan mal.
Errores comunes y cómo evitarlos
| Error frecuente | Cómo evitarlo |
|---|---|
| Registrar un gasto como activo (o al revés) | Revisar la naturaleza de la operación antes de elegir la cuenta |
| Registrar en el periodo equivocado | Aplicar el principio de devengado: reconocer cuando ocurre, no cuando se paga |
| Asientos sin documento de sustento | No registrar sin respaldo y archivarlo ordenadamente |
| Ajustes manuales sin revisión | Que otra persona revise y apruebe los asientos de ajuste |
| Mal manejo del IGV | Verificar si la compra da derecho a crédito fiscal |
Un detalle clave: que el asiento cuadre no significa que esté bien. Puede estar equilibrado y aun así tener la cuenta o el importe equivocado. Por eso ayudan las conciliaciones periódicas (bancos, cuentas por cobrar y por pagar, inventarios) y la revisión por una segunda persona.
¿Qué relación tienen los asientos con las NIIF?
Las NIIF no dicen cómo dibujar un asiento, sino cuándo reconocer una operación y por qué importe. El asiento es la herramienta con la que se aplican esas reglas. Algunas normas de referencia:
- Marco Conceptual para la Información Financiera (IASB, 2018): define activos, pasivos, patrimonio, ingresos y gastos.
- NIC 2 Inventarios: cómo registrar las existencias.
- NIC 16 Propiedades, planta y equipo: activos fijos y su depreciación.
- NIIF 15 Ingresos de actividades ordinarias procedentes de contratos con clientes (IASB, 2014): cuándo reconocer una venta.
- NIIF 9 Instrumentos financieros (IASB, 2014): cuentas por cobrar y su deterioro.
- NIC 8: corrección de errores contables.
Preguntas frecuentes
¿Cuál es la diferencia entre el debe y el haber?
Son los dos lados de un asiento. Que una cuenta aumente o disminuya cuando se carga o se abona depende de su tipo (activo, pasivo, patrimonio, ingreso o gasto).
¿Todo asiento necesita glosa y documento de sustento?
Sí, como buena práctica. La glosa explica la operación y el documento permite comprobarla, algo clave ante revisiones o fiscalizaciones.
¿Qué es un asiento de ajuste?
Es el que reconoce un hecho que no proviene de una transacción directa, como la depreciación mensual de un equipo o un gasto devengado pero aún no pagado.
¿Puedo corregir un asiento equivocado?
Sí. Lo habitual es hacer un asiento de corrección (extorno o regularización) en lugar de borrar el original, para mantener la trazabilidad. Si el error afecta periodos anteriores, la NIC 8 establece el tratamiento.
Conclusión
El asiento contable es la base de todo el sistema contable: de él dependen los libros, los estados financieros y los impuestos. Dominarlo es entender tres cosas: la regla del debe y el haber, el criterio para elegir la cuenta correcta y la disciplina de sustentar cada registro.
Practica con casos completos, que incluyan costo de ventas e IGV y no solo el registro principal, y revisa siempre tus asientos antes de cerrar el mes.
Fuentes consultadas:
IASB (2018), Marco Conceptual para la Información Financiera; IASB (2014), NIIF 9 y NIIF 15; IASB, NIC 2, NIC 8 y NIC 16; Pacioli, L. (1494), Summa de arithmetica, geometria, proportioni et proportionalita; Consejo Normativo de Contabilidad (Perú), Plan Contable General Empresarial (verificar versión y resolución vigentes).
Este artículo es informativo y no reemplaza la asesoría de un contador. Las cifras del ejemplo son ficticias.