Introducción
Aprender contabilidad desde cero puede parecer complicado al principio porque aparecen términos como activo, pasivo, patrimonio, ingresos, gastos, débito, crédito y partida doble. Sin embargo, estos conceptos siguen una lógica que puede comprenderse paso a paso.
Esta guía está pensada para estudiantes de contabilidad, administración, economía y carreras relacionadas que están teniendo su primer contacto con la materia. El objetivo es que puedas entender qué estudia la contabilidad, cómo se relacionan sus principales conceptos y cómo analizar una operación sencilla.
Los ejemplos utilizados son hipotéticos y tienen únicamente finalidad educativa.
¿Qué es la contabilidad?
La contabilidad es un sistema que permite identificar, registrar, clasificar, resumir y analizar las operaciones económicas de una entidad.
En términos sencillos, la contabilidad ayuda a responder preguntas como:
- ¿Qué bienes y recursos tiene una empresa?
- ¿Cuánto dinero debe?
- ¿Cuánto han aportado sus propietarios?
- ¿Cuánto vende?
- ¿Cuánto gasta?
- ¿Está obteniendo ganancias o pérdidas?
- ¿Cómo ha cambiado su situación económica?
Por ejemplo, si una empresa compra mercadería, realiza una venta, paga el alquiler o recibe un préstamo, cada una de estas operaciones puede producir un efecto contable que debe identificarse y registrarse correctamente.
La contabilidad no consiste simplemente en «anotar números». El verdadero aprendizaje consiste en comprender qué representa cada número y cómo una operación modifica la situación económica de la empresa.
Los conceptos básicos que debes aprender primero
Antes de estudiar asientos contables complejos, conviene dominar algunos conceptos fundamentales.
1. Activo
El activo representa recursos económicos controlados por una entidad que tienen un valor para ella.
Algunos ejemplos pueden ser:
- Dinero en efectivo.
- Dinero depositado en bancos.
- Mercaderías.
- Equipos.
- Muebles.
- Vehículos.
- Cuentas por cobrar.
Por ejemplo, si una empresa tiene S/ 8,000 en una cuenta bancaria, ese importe forma parte de sus activos.
2. Pasivo
El pasivo representa obligaciones que la empresa tiene frente a terceros.
Algunos ejemplos son:
- Préstamos bancarios.
- Facturas pendientes de pago.
- Deudas con proveedores.
- Otras obligaciones reconocidas contablemente.
Si una empresa debe S/ 5,000 a un proveedor por una compra realizada al crédito, esa obligación forma parte de su pasivo.
3. Patrimonio
El patrimonio representa, de manera simplificada, la participación residual de los propietarios en los activos de la entidad después de considerar sus pasivos.
La relación fundamental se expresa mediante la siguiente ecuación:
Activo = Pasivo + Patrimonio
Esta es una de las fórmulas más importantes para quienes comienzan el aprendizaje de la contabilidad.
¿Cómo funciona la ecuación contable?
La ecuación contable permite entender cómo se relacionan los recursos de una empresa con sus obligaciones y con la participación de los propietarios.
Supongamos que una empresa tiene:
- Activos: S/ 20,000
- Pasivos: S/ 7,000
- Patrimonio: S/ 13,000
Aplicamos la fórmula:
Activo = Pasivo + Patrimonio
S/ 20,000 = S/ 7,000 + S/ 13,000
S/ 20,000 = S/ 20,000
La ecuación se mantiene equilibrada.
¿Qué significa?
Significa que los S/ 20,000 de recursos económicos de la empresa están financiados por:
- S/ 7,000 correspondientes a obligaciones con terceros.
- S/ 13,000 correspondientes al patrimonio.
Comprender esta relación facilita posteriormente el aprendizaje de los asientos contables.
Ingresos y gastos: dos conceptos que no debes confundir
Los ingresos y los gastos son conceptos fundamentales para determinar el resultado de las operaciones de una empresa.
Ingresos
Un ingreso puede surgir, por ejemplo, cuando una empresa presta un servicio o vende bienes, siempre que se cumplan las condiciones para su reconocimiento contable.
Gastos
Los gastos representan consumos o disminuciones de recursos relacionados con las actividades de la entidad, de acuerdo con los criterios contables aplicables.
Una forma sencilla de entender el resultado es:
Resultado = Ingresos − Gastos
Ejemplo
Supongamos que Empresa ABC, una empresa ficticia utilizada exclusivamente con fines educativos, presenta durante un período:
- Ingresos: S/ 12,000
- Gastos: S/ 8,000
Aplicamos la fórmula:
Resultado = S/ 12,000 − S/ 8,000
Resultado = S/ 4,000
En este ejemplo hipotético existe un resultado positivo de S/ 4,000.
Es importante no confundir este cálculo didáctico con una determinación fiscal o tributaria. En la práctica, el reconocimiento de ingresos, gastos y resultados depende de las operaciones realizadas y del marco contable aplicable.
¿Qué significa debe y haber?
Uno de los primeros obstáculos para los estudiantes suele ser entender los términos debe y haber.
En contabilidad, estos términos identifican los dos lados de una cuenta:
- Debe: lado izquierdo.
- Haber: lado derecho.
No deben interpretarse simplemente como «bueno» y «malo», ni como «dinero que entra» y «dinero que sale».
El efecto de registrar una operación en el debe o en el haber depende del tipo de cuenta y de la operación realizada.
Una referencia básica es:
| Tipo de cuenta | Aumenta normalmente en | Disminuye normalmente en |
| Activo | Debe | Haber |
| Pasivo | Haber | Debe |
| Patrimonio | Haber | Debe |
| Ingresos | Haber | Debe |
| Gastos | Debe | Haber |
Esta tabla es una herramienta inicial de aprendizaje. Para aplicarla correctamente es necesario analizar cada operación y el sistema contable utilizado.
La partida doble
La partida doble es uno de los fundamentos de la contabilidad.
Su idea central es que una operación contable debe analizarse considerando al menos dos efectos relacionados, de manera que el total registrado en el debe sea igual al total registrado en el haber.
Por ejemplo, si una empresa compra un equipo pagando inmediatamente S/ 3,000, se produce un aumento en un activo (el equipo ) y una disminución en otro activo (el efectivo o dinero disponible).
El registro conceptual sería:
| Cuenta | Debe | Haber |
| Equipos | S/ 3,000 | |
| Efectivo/Bancos | S/ 3,000 | |
| Total | S/ 3,000 | S/ 3,000 |
La igualdad se mantiene:
Debe = Haber
Esto no significa que todas las operaciones impliquen necesariamente dos cuentas. Una operación puede involucrar varias cuentas, pero el principio de igualdad entre debe y haber debe mantenerse en el registro correspondiente.
Ejemplo práctico de contabilidad desde cero
Para comprender mejor el proceso, supongamos que Empresa ABC es una empresa ficticia creada únicamente para este ejemplo.
El propietario aporta S/ 10,000 en efectivo para iniciar las operaciones.
Paso 1: identificar la operación
La empresa recibe S/ 10,000.
Al mismo tiempo, aumenta el patrimonio porque el propietario realizó un aporte.
Tenemos dos efectos:
- Aumenta el efectivo: activo.
- Aumenta el patrimonio.
Paso 2: aplicar la lógica contable
Como el efectivo es un activo y está aumentando, se registra en el debe.
El patrimonio está aumentando, por lo que se registra en el haber.
| Cuenta | Debe | Haber |
| Efectivo | S/ 10,000 | — |
| Capital | — | S/ 10,000 |
| Total | S/ 10,000 | S/ 10,000 |
Paso 3: comprobar la ecuación contable
Después de la operación:
Activo = S/ 10,000
Pasivo = S/ 0
Patrimonio = S/ 10,000
Entonces:
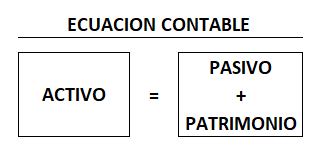
S/ 10,000 = S/ 0 + S/ 10,000
La ecuación permanece equilibrada.
¿Qué aprendemos de este ejemplo?
Una misma operación puede analizarse desde diferentes perspectivas.
Primero preguntamos:
¿Qué ocurrió económicamente?
La empresa recibió dinero como aporte del propietario.
Después preguntamos:
¿Qué cuentas fueron afectadas?
Efectivo y capital.
Finalmente:
¿Cómo aumenta o disminuye cada cuenta?
El efectivo aumenta y el capital aumenta.
Este razonamiento es más útil para el aprendizaje que memorizar mecánicamente un asiento.
Errores frecuentes de los estudiantes
1. Memorizar debe y haber sin comprender
Aprender de memoria que una cuenta «va al debe» no siempre es suficiente.
Es mejor preguntarse:
- ¿Qué operación ocurrió?
- ¿Qué cuentas fueron afectadas?
- ¿Qué tipo de cuentas son?
- ¿Aumentaron o disminuyeron?
- ¿Dónde corresponde registrar cada movimiento?
2. Confundir activo con ingreso
Que una empresa reciba dinero no significa automáticamente que exista un ingreso.
Por ejemplo, recibir un préstamo aumenta el dinero disponible, pero también genera una obligación. Por eso, no debe confundirse automáticamente con una venta o ingreso.
3. Confundir gasto con pago
Un pago de dinero y un gasto no son necesariamente lo mismo.
Una empresa puede pagar una obligación que había reconocido anteriormente. En ese caso, el pago puede reducir efectivo y una deuda sin representar nuevamente un gasto.
4. Pensar que la contabilidad consiste solamente en registrar operaciones
El registro es una parte importante, pero el aprendizaje contable también implica clasificar, interpretar y analizar información.
5. No comprobar la igualdad
Después de realizar un asiento, es recomendable comprobar:
Total del debe = Total del haber
Si no coinciden, existe algún problema en el registro que debe revisarse.
Consejos para estudiar contabilidad desde cero
1. Aprende la lógica antes que las cuentas
No intentes memorizar decenas de cuentas desde el primer día.
Primero comprende:
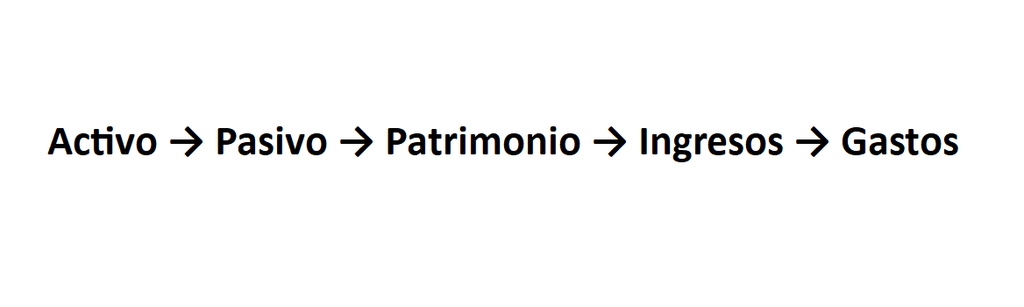
Después podrás relacionar estos conceptos con cuentas más específicas.
2. Practica con operaciones pequeñas
Empieza con situaciones sencillas:
- Aporte de capital.
- Compra de mercadería.
- Compra de equipos.
- Pago de una deuda.
- Venta de productos.
- Pago de alquiler.
- Obtención de un préstamo.
Para cada operación, intenta explicar con palabras qué ocurrió antes de elaborar el asiento.
3. Hazte siempre cinco preguntas
Ante cualquier operación, pregunta:
- ¿Qué ocurrió?
- ¿Qué cuentas intervienen?
- ¿Qué tipo de cuenta es cada una?
- ¿Aumenta o disminuye?
- ¿El debe y el haber quedan iguales?
Este método puede ayudarte a desarrollar razonamiento contable en lugar de depender exclusivamente de la memorización.
4. Revisa tus errores
Los errores pueden ser una herramienta importante de aprendizaje.
Si obtienes un resultado incorrecto, no te limites a corregirlo. Intenta descubrir en qué paso comenzó el error.
Preguntas frecuentes sobre el aprendizaje de contabilidad
¿Es difícil aprender contabilidad desde cero?
Puede resultar difícil al principio porque utiliza conceptos y una terminología que probablemente sean nuevos para el estudiante. Sin embargo, muchos fundamentos pueden aprenderse progresivamente mediante ejemplos y ejercicios.
La dificultad suele disminuir cuando se comprende la relación entre las operaciones económicas y las cuentas contables.
¿Qué debería aprender primero en contabilidad?
Un buen punto de partida es estudiar:
- Concepto y finalidad de la contabilidad.
- Activo, pasivo y patrimonio.
- Ecuación contable.
- Ingresos y gastos.
- Debe y haber.
- Partida doble.
- Análisis de operaciones.
- Registro de asientos.
- Estados financieros.
El orden exacto puede variar según el programa de estudios.
¿Necesito saber matemáticas para estudiar contabilidad?
En mi experiencia, no es necesario que sepas hacer formulas complejas , ni tampoco serán matemáticas tipo ingeniero, solo necesitas manejar operaciones matemáticas básicas, como sumas, restas, multiplicaciones, divisiones y porcentajes.
Sin embargo, una parte importante del aprendizaje de la contabilidad consiste en razonar y clasificar correctamente las operaciones, no únicamente en realizar cálculos.
¿Por qué es importante la ecuación contable?
Porque nos permite comprender la relación fundamental entre los recursos de una entidad, sus obligaciones y el patrimonio.
La fórmula básica es:
Activo = Pasivo + Patrimonio
Comprender esta relación facilita el estudio posterior de los registros y estados financieros.
¿Debe y haber significan entrada y salida de dinero?
No necesariamente.
Debe y haber representan los dos lados de una cuenta. Su utilización depende del tipo de cuenta y de si esta aumenta o disminuye.
Por eso, asociar siempre «debe = entrada» y «haber = salida» puede provocar errores.
¿Los criterios contables son iguales en todos los países?
No necesariamente.
El tratamiento contable puede depender del marco de información financiera aplicable, la legislación local, el tipo de entidad y el contexto académico o profesional.
Si estás estudiando en Perú, por ejemplo, debes contrastar los temas que involucren normativa contable o tributaria con las disposiciones y fuentes oficiales vigentes correspondientes. Las normas pueden modificarse con el tiempo.
Conclusión
El aprendizaje de la contabilidad desde cero comienza por comprender su lógica fundamental, no por memorizar una gran cantidad de cuentas.
Los conceptos que conviene dominar inicialmente son activo, pasivo, patrimonio, ingresos y gastos, junto con la ecuación:
Activo = Pasivo + Patrimonio
Después es importante comprender cómo funcionan el debe y el haber y cómo la partida doble permite registrar las operaciones manteniendo la igualdad entre ambos lados.
Una buena estrategia de estudio consiste en analizar cada operación paso a paso: identificar qué ocurrió, determinar qué cuentas intervienen, establecer si aumentan o disminuyen y finalmente comprobar que el registro esté equilibrado.
La contabilidad puede parecer compleja cuando se estudia como una lista de reglas aisladas. En cambio, cuando se entiende la relación entre las operaciones económicas y sus efectos contables, los ejercicios comienzan a tener una lógica mucho más clara.
Para un estudiante que está comenzando, el objetivo no debería ser memorizar rápidamente muchos asientos, sino desarrollar la capacidad de explicar por qué una operación produce determinado efecto contable. Esa comprensión constituye una base sólida para continuar con temas más avanzados como los estados financieros, ajustes contables, análisis financiero y otros contenidos de la formación contable.